
Il est crucial de lever une ambiguïté immédiate : l’épargne et l’investissement ne sont pas des ennemis, mais deux phases complémentaires d’une même vie financière.
L’épargne : la fondation de votre sécurité
Épargner consiste à mettre de côté une partie de ses revenus dans le but de constituer une réserve de sécurité ou de financer un projet à court terme.
La fonction bouclier
L’épargne, c’est votre liquidité immédiate. Son rôle premier est de répondre à l’imprévu (réparation automobile, perte d’emploi, frais médicaux). Elle est généralement placée sur des supports sans risque et totalement disponibles :
- Livret A / LDDS : disponibles et garantis par l’État.
- Fonds Euro d’assurance-vie : capital garanti et disponibilité rapide.
Le coût caché : l’inflation
Le paradoxe de l’épargne dormante est qu’elle perd de sa valeur réelle avec le temps. Si votre argent est placé à un taux inférieur à l’inflation, vous vous appauvrissez mécaniquement chaque année, même si le montant affiché sur votre compte augmente. C’est l’érosion silencieuse du pouvoir d’achat.
L’investissement : le moteur de votre croissance
Investir, c’est allouer une somme d’argent dans un actif (actions, immobilier, entreprises) dans l’espoir d’en retirer un profit futur, en acceptant une part de risque.
La force des intérêts composés
L’investissement tire sa puissance de la capitalisation. En réinvestissant vos gains, vous créez un effet boule de neige mathématique :

Où i est le taux de rendement et n le nombre d’années.
Sur 20 ans, la différence entre un rendement à 2% (épargne) et un rendement à 6% (investissement diversifié) est colossale.
L’acceptation du risque
Investir signifie que votre capital peut varier à la baisse. C’est le prix à payer pour espérer une performance supérieure à l’inflation sur le long terme. L’investisseur ne cherche pas la sécurité immédiate, mais la création de valeur sur la décennie.
Le Triangle d’Or de la décision financière
Pour savoir si vous devez épargner ou investir à un instant T, soumettez chaque euro que vous possédez à ce test :
- L’Urgence : ai-je besoin de cet argent dans les 3 ans ? Si oui : Épargnez
- L’Objectif : est-ce pour ma retraite ou pour transmettre ? Si oui : Investissez
- La Tolérance : suis-je prêt à voir mon compte baisser de 15% ponctuellement pour viser 6% de rendement annuel ? Si non : Épargnez
La stratégie d’articulation de votre patrimoine
La bonne approche n’est pas de choisir l’un contre l’autre, mais de construire une pyramide patrimoniale.
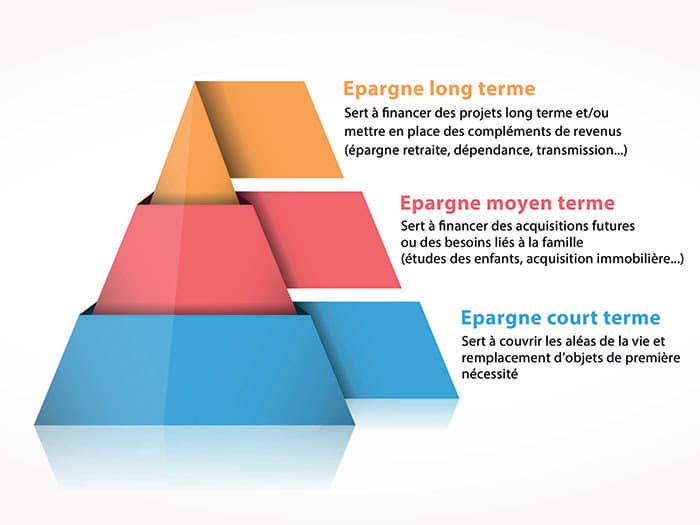
La base : L’Épargne de précaution
Constituez-vous entre 3 et 6 mois de dépenses courantes sur des livrets totalement disponibles. Une fois cette base atteinte, ne l’augmentez plus. C’est votre « coussins de sécurité ».
Le corps : L’Investissement de croissance
Tout euro supplémentaire doit être investi pour combattre l’inflation et préparer l’avenir.
- Le Plan d’Épargne Actions (PEA) : pour investir sur les marchés européens avec une fiscalité avantageuse après 5 ans.
- L’Immobilier (Pierre-Papier via des SCPI) : pour diversifier et toucher des revenus réguliers sans contrainte de gestion.
Le sommet : l’investissement audacieux
Pour les plus avertis, une poche de 5% à 10% du patrimoine peut être consacrée à des actifs plus volatils (crypto-actifs, Small Caps, capital-risque) pour doper la performance globale.
Les 3 Erreurs à ne jamais commettre
- Investir son épargne de précaution : ne jouez jamais en bourse l’argent dont vous pourriez avoir besoin pour payer votre loyer le mois prochain. La panique est votre pire conseillère.
- Épargner l’intégralité de son capital à long terme : c’est une erreur de gestion. Laisser 100 000 € sur un livret pendant 10 ans, c’est renoncer à plusieurs dizaines de milliers d’euros de gains potentiels.
- Investir sans horizon : l’investissement demande du temps. Si vous investissez pour retirer vos fonds dans 12 mois, vous faites de la spéculation, pas de la gestion de patrimoine.
Tableau comparatif : Épargne / Investissement
| Critère | Épargne | Investissement |
| Objectif | Disponibilité, Sécurité | Croissance, Liberté |
| Risque | Quasi nul | Modéré à Élevé |
| Horizon | Court terme (< 3 ans) | Long terme (> 8 ans) |
| Rendement espéré | Faible (proche inflation) | Élevé (objectif de gain réel) |
| Liquidité | Immédiate | Variable |
Le rôle du conseiller : quand appeler à l’aide ?
La frontière entre épargner ou investir est poreuse et dépend de votre situation de vie (achat immobilier, arrivée d’un enfant, fin de carrière).
Un Conseiller en Gestion de Patrimoine (CGP) peut vous aider à :
- Calculer votre profil de risque.
- Optimiser la fiscalité de vos investissements (choix entre assurance-vie, PEA, ou compte-titres).
- Rééquilibrer votre portefeuille pour qu’il reste conforme à vos objectifs à mesure que les années passent.
Le chemin vers l’indépendance
Épargner est une preuve de prudence ; investir est une preuve d’ambition. La réussite financière, ce n’est pas choisir l’un au détriment de l’autre, c’est comprendre quand passer le relais de l’épargne vers l’investissement.
Posséder un livret bien rempli est nécessaire pour dormir tranquille, mais posséder des actifs qui fructifient est indispensable pour vivre libre. Commencez par sécuriser votre « base » d’épargne, puis, dès que cette tranquillité est acquise, n’ayez plus peur de mettre votre capital en mouvement. L’argent qui travaille pour vous est, à terme, votre meilleur employé.
Disclaimer
Bien que tous les efforts aient été consentis pour s’assurer que les informations contenues dans cet article sont correctes et à jour, Tout Savoir Sur le Patrimoine (TSSLP) décline toute responsabilité, légale ou autre, pour toute erreur ou omission. Rien de ce qui figure sur ce site Web ne constitue une offre, une sollicitation, un conseil ou une recommandation concernant un produit ou un service d’investissement. Tout Savoir Sur le Patrimoine (TSSLP) vous recommande d’obtenir votre propre avis professionnel indépendant avant de prendre toute décision concernant la gestion de votre patrimoine ou un quelconque investissement. Les documents figurant sur ce site Web sont fournis à titre d’information générale uniquement. Nous rejetons toute responsabilité pour les pertes qui pourraient résulter de la confiance accordée aux informations contenues sur ce site. Les réclamations de responsabilité concernant des dommages causés par l’utilisation de toute information fournie, y compris tout type d’information incomplète ou incorrecte, seront donc rejetées. Certaines parties des pages ou l’ensemble de la publication, y compris toutes les offres et informations, peuvent être étendues, modifiées ou partiellement, voire totalement supprimées par l’auteur sans annonce préalable. Les informations contenues sur ce site Web ne doivent pas constituer la base d’une décision patrimoniale ou d’investissement de la part de ses lecteurs.
