
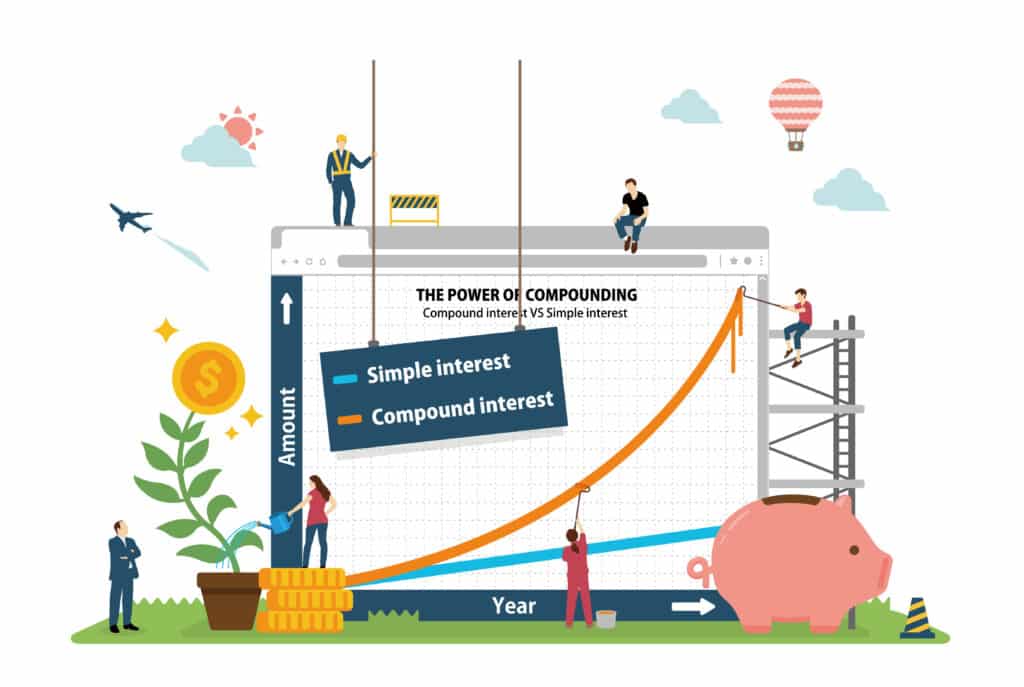
Les intérêts composés ne sont rien de moins que des intérêts sur les intérêts. Contrairement aux intérêts simples, qui ne s’appliquent qu’au capital de départ, les intérêts composés s’appliquent au capital cumulé, créant une courbe de croissance qui s’accélère avec le temps.
Le mécanisme : l’effet boule de neige
Pour comprendre la différence, il faut comparer les deux modes de calcul.
Intérêts simples
Vous placez 10 000 € à 5% par an.
Année 1 : vous gagnez 500 €.
Année 2 : vous gagnez encore 500 € car les intérêts sont toujours calculés sur les capitaux initiaux, soit 10 000 €.
Au bout de 20 ans, vous avez gagné 10 000 € d’intérêts.
Intérêts composés
Les intérêts sont réinvestis et produisent à leur tour des intérêts.
Année 1 : vous gagnez 500 €. Total : 10 500 €.
Année 2 : Vous gagnez 5% sur 10 500 €, soit 525 €. Total : 11 025 €.
Au bout de 20 ans, grâce à cette mécanique, vous possédez environ 26 533 €.
La différence est flagrante : avec les intérêts composés, votre argent travaille pour vous, et les gains de vos gains travaillent également.
La formule magique
Pour modéliser la croissance d’un capital, nous utilisons la formule suivante :

Où :
- V finale est la valeur finale du placement.
- V initiale est la valeur initiale, votre investissement de départ.
- i est le taux d’intérêt annuel exprimé en nombre décimal, par exemple 0,05 pour 5%.
- n est le nombre d’années durant lesquelles l’argent est placé.
La variable la plus influente n’est pas le taux (i), mais le temps (n). Plus vous laissez courir l’effet de levier temporel, plus la courbe devient abrupte.
Le facteur temps : L’allié de votre succès
C’est ici que l’adage le temps, c’est de l’argent prend tout son sens. Le coût de l’attente est le plus grand risque de l’investisseur.
L’exemple des deux investisseurs :
- Julie commence à investir 200 € par mois à 25 ans et s’arrête à 35 ans, soit 10 ans d’effort.
- Marc commence à investir 200 € par mois à 35 ans et continue jusqu’à 65 ans, soit 30 ans d’effort.
Supposons un rendement moyen de 7% par an.
À 65 ans, Julie aura accumulé beaucoup plus que Marc, alors qu’elle a investi trois fois moins longtemps et trois fois moins d’argent au total.
Pourquoi ?
Parce que son capital a eu 10 années supplémentaires pour se composer de manière exponentielle.
Débuter tôt est plus efficace que débuter fort.
Comment maximiser les intérêts composés en 2026 ?
Pour profiter pleinement de cette mécanique, vous devez agir sur trois leviers :
La régularité : le DCA (Dollar Cost Averaging)
N’attendez pas d’avoir une grosse somme pour commencer. Investir une petite somme chaque mois permet de lisser les fluctuations du marché et d’alimenter la machine à intérêts composés en continu.
Le réinvestissement systématique
C’est l’erreur la plus courante. Si vous touchez des dividendes ou des intérêts sur votre compte bancaire et que vous les dépensez, vous coupez la boucle des intérêts composés. Pour que la magie opère, vos gains doivent rester investis.
La réduction des frais
Les frais sont les ennemis silencieux des intérêts composés. Un frais de gestion de 2% sur un placement qui rapporte 7% réduit votre performance réelle de près de $30% sur le long terme. Privilégiez les supports à faibles frais comme les ETF (fonds indiciels).
Les freins à la composition : ce qui ralentit la machine
- L’impôt : la fiscalité peut amputer vos gains. C’est pourquoi le choix de l’enveloppe fiscale (PEA, Assurance-vie, PER) est déterminant : ces outils permettent souvent de différer l’imposition ou d’exonérer vos gains, permettant ainsi à la totalité de votre capital de rester composée.
- L’inflation : elle diminue le pouvoir d’achat futur de votre capital. Vous devez viser des investissements dont le rendement (i) est structurellement supérieur à l’inflation pour garantir une croissance réelle.
- L’impatience : la courbe exponentielle des intérêts composés est « plate » pendant les premières années. C’est durant cette période que beaucoup abandonnent. Il faut passer le cap du point d’inflexion où les gains annuels deviennent supérieurs à vos versements mensuels.
Tableau : projection de capitalisation pour 200 € versés par mois
| Durée | Total Versé | Valeur avec 7 % de rendement |
| 5 ans | 12 000 €$ | environ 14 300 € |
| 15 ans | 36 000 €$ | environ 63 000 € |
| 30 ans | 72 000 €$ | environ 244 000 € |
Ce tableau illustre la force de l’exponentielle : plus le temps passe, plus le gain est massif.
La discipline du long terme
Les intérêts composés ne demandent pas de compétences boursières particulières, mais ils exigent une vertu rare : la patience. De nos jours, alors que la technologie permet d’automatiser vos virements vers des placements performants en quelques clics, il n’y a plus d’excuse pour ne pas laisser le temps travailler pour vous.
Ne regardez pas votre portefeuille comme une somme d’argent à dépenser demain, mais comme une machine à produire de la valeur sur les décennies à venir. Vos décisions d’aujourd’hui, aussi petites soient-elles, sont les fondations de votre liberté future. Commencez petit, commencez maintenant, et laissez la mathématique faire le reste du travail.
Disclaimer
Bien que tous les efforts aient été consentis pour s’assurer que les informations contenues dans cet article sont correctes et à jour, Tout Savoir Sur le Patrimoine (TSSLP) décline toute responsabilité, légale ou autre, pour toute erreur ou omission. Rien de ce qui figure sur ce site Web ne constitue une offre, une sollicitation, un conseil ou une recommandation concernant un produit ou un service d’investissement. Tout Savoir Sur le Patrimoine (TSSLP) vous recommande d’obtenir votre propre avis professionnel indépendant avant de prendre toute décision concernant la gestion de votre patrimoine ou un quelconque investissement. Les documents figurant sur ce site Web sont fournis à titre d’information générale uniquement. Nous rejetons toute responsabilité pour les pertes qui pourraient résulter de la confiance accordée aux informations contenues sur ce site. Les réclamations de responsabilité concernant des dommages causés par l’utilisation de toute information fournie, y compris tout type d’information incomplète ou incorrecte, seront donc rejetées. Certaines parties des pages ou l’ensemble de la publication, y compris toutes les offres et informations, peuvent être étendues, modifiées ou partiellement, voire totalement supprimées par l’auteur sans annonce préalable. Les informations contenues sur ce site Web ne doivent pas constituer la base d’une décision patrimoniale ou d’investissement de la part de ses lecteurs.
