
Le geste de générosité a toujours trouvé un écho dans la fiscalité française, qui encourage les particuliers à soutenir l’intérêt général via des avantages fiscaux. Le don à une association sportive constitue un excellent exemple de cette synergie. Il permet de financer directement le sport amateur, la formation des jeunes athlètes et les infrastructures locales, tout en offrant au donateur une réduction significative de son impôt sur le revenu (IR) ou, dans certains cas, de son impôt sur la fortune immobilière (IFI). Pourtant, cette opportunité fiscale demande une attention particulière. Vous devez vous assurer que l’organisme bénéficiaire remplit bien les conditions d’éligibilité pour que votre don ouvre droit aux réductions d’impôt. Intégrer le don à une association sportive dans votre gestion de patrimoine devient une démarche citoyenne et fiscalement pertinente.
Nous allons détailler les conditions, les taux de déduction applicables et les bonnes pratiques pour transformer votre générosité en un levier d’optimisation fiscale efficace.
Conditions d’éligibilité : à quelles associations sportives pouvez-vous donner ?
Le premier critère pour que votre don à une association sportive soit déductible fiscalement concerne la nature de l’organisme bénéficiaire. Le fisc ne reconnaît pas toutes les structures de manière uniforme.
Le statut d’Organisme d’Intérêt Général
Votre don doit être effectué au profit d’une association ou d’une fondation reconnue d’intérêt général ou d’utilité publique. Pour les clubs sportifs, cela implique généralement que l’association remplisse cumulativement plusieurs conditions :
- Gestion désintéressée : L’association doit être gérée par des bénévoles et ne doit pas opérer au profit d’un cercle restreint de personnes. Elle ne doit pas chercher à réaliser des bénéfices qui seraient distribués à ses membres.
- Activité non lucrative : Son activité principale ne doit pas concurrencer le secteur commercial. Les recettes éventuelles doivent servir uniquement à l’objet social (développement du sport, achat de matériel).
- Caractère public : Son action doit bénéficier à un large public et non seulement aux membres cotisants. L’enseignement du sport aux jeunes ou l’organisation de manifestations ouvertes en sont des exemples.
La délivrance du reçu fiscal
Le document essentiel qui prouve la légitimité de votre don et qui vous permet de demander la réduction d’impôt est le reçu fiscal (formulaire Cerfa n°11580*05). L’association sportive doit être autorisée à délivrer ce document.
Si l’association ne vous fournit pas de reçu fiscal, vous ne pouvez pas déclarer le don, même si l’organisme est, en théorie, éligible. Ce reçu doit indiquer le montant total du don, la date et l’identité de l’organisme. Vous devez le conserver en cas de contrôle par l’administration fiscale.
Les contreparties : le risque de requalification
Pour que le don reste une donation pure et simple, l’association sportive ne doit pas accorder de contreparties significatives au donateur. Si la contrepartie reçue dépasse 25 % du montant du don ou si sa valeur excède 60 euros par an, l’administration fiscale peut requalifier le geste.
Les petits avantages symboliques (comme une entrée gratuite à un match, une petite brochure) sont acceptés, mais toute prestation de service équivalente à un achat remet en question la nature désintéressée du don.
L’avantage fiscal du don aux associations sportives : les taux de réduction d’impôt
La loi de finances détermine chaque année les taux de réduction applicables aux dons, qui varient selon la nature du bénéficiaire et l’impôt concerné.
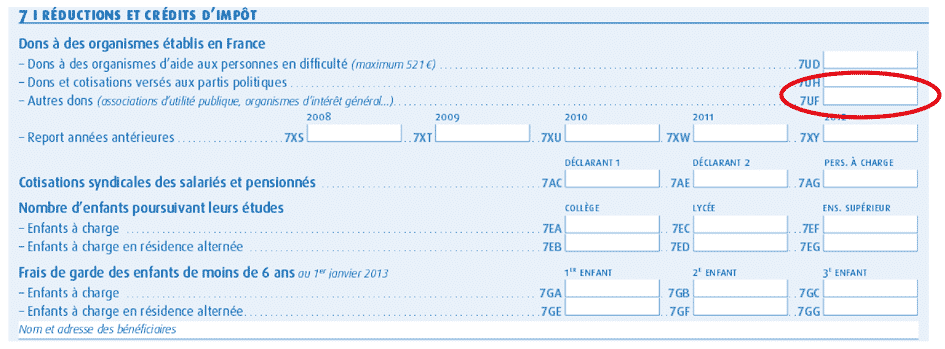
Réduction d’Impôt sur le Revenu (IR) : le régime général
La majorité des dons à des associations sportives bénéficie du régime général des réductions d’impôt.
Le taux de réduction d’impôt est fixé à 66 % du montant du don pour les sommes versées à des organismes d’intérêt général (dont les associations sportives reconnues).
- Plafond annuel : La somme des dons pour lesquels vous demandez cette réduction ne doit pas dépasser 20 % de votre revenu imposable.
Si le montant total de vos dons dépasse ce plafond de 20 %, la fraction excédentaire n’est pas perdue. Vous pouvez la reporter sur les cinq années suivantes. Ce mécanisme de report vous permet de lisser l’impact fiscal d’un don important, assurant ainsi que vous utiliserez la totalité de votre générosité pour réduire votre IR.
- Exemple de calcul : Un don de 1 000 € à une association sportive vous donne droit à une réduction d’impôt de 1000×66%=660€. Votre effort réel ne représente donc que 340 €.
Cas particulier : le don au profit d’organismes d’aide aux personnes en difficulté
Bien que moins fréquent pour le sport, il existe un taux majoré à 75 % pour les dons effectués au profit d’associations qui apportent une aide alimentaire, des soins ou l’hébergement d’urgence aux personnes en difficulté.
Si l’association sportive intègre de manière significative et principale une mission d’insertion ou d’aide sociale, elle peut parfois relever de ce régime majoré, sous réserve d’un agrément spécifique.
Le don à une association sportive et l’impôt sur la fortune immobilière (IFI)
Les contribuables assujettis à l’IFI (Impôt sur la Fortune Immobilière) peuvent également utiliser le don pour réduire leur charge fiscale. Toutefois, les règles et les bénéficiaires sont plus stricts.
Organismes éligibles à l’IFI
Seuls les dons effectués auprès de fondations reconnues d’utilité publique (RUP) et de certains organismes spécifiques de recherche et d’enseignement supérieur sont déductibles de l’IFI. Il est donc rare qu’une simple association sportive locale soit éligible directement à la réduction IFI, à moins qu’elle ne soit elle-même rattachée à une fondation reconnue d’utilité publique.
Taux de réduction IFI
La réduction d’IFI s’élève à 75 % du montant du don, mais est plafonnée à 50 000 € par an.
Stratégie patrimoniale IFI
Si vous souhaitez déduire votre IFI tout en soutenant le sport, vous devez vérifier que l’entité sportive bénéficiaire a bien le statut de fondation reconnue d’utilité publique ou passe par une fondation abritante qui elle-même est éligible à la réduction IFI.
Le don IFI constitue un excellent outil pour les hauts patrimoines, car il permet d’utiliser l’impôt comme un levier de financement de l’intérêt général, tout en bénéficiant du taux de réduction le plus avantageux.
Le don en nature et le mécénat
Le soutien à une association sportive ne se limite pas au versement de sommes d’argent. Vous pouvez également effectuer des dons en nature ou du mécénat d’entreprise.
Le don en nature
Vous pouvez faire un don en nature à une association sportive. Cela peut être du matériel sportif, un bien immobilier (un terrain ou un local), ou même un service (travaux d’aménagement, expertise).
- Valorisation du don : Pour obtenir le reçu fiscal, vous devez évaluer le bien donné à sa juste valeur. Pour des biens neufs, le prix d’achat initial sert de référence. Pour des biens d’occasion, vous devez utiliser leur valeur de marché ou de revente au moment du don.
- Intérêt : Le don en nature est particulièrement intéressant s’il s’agit d’un bien dont vous n’avez plus l’utilité, vous permettant de le valoriser fiscalement sans impacter votre trésorerie immédiate.
Le mécénat d’entreprise
Si vous êtes dirigeant d’une société, l’entreprise peut soutenir l’association sportive sous la forme d’un mécénat. Le régime fiscal du mécénat est également très favorable :
- Réduction : La réduction d’impôt est de 60 % du montant du don pour l’entreprise, dans la limite de 20 000 € ou de 5 pour mille du chiffre d’affaires, hors taxes.
- Différence avec le parrainage : Le mécénat est un soutien sans contrepartie publicitaire directe ou significative. Si l’entreprise obtient une visibilité publicitaire en échange de son soutien (parrainage), la dépense est alors comptabilisée comme une charge déductible et non comme un don.
Les bonnes pratiques pour sécuriser votre don fiscal
Pour garantir l’efficacité de votre don aux associations sportives dans votre gestion de patrimoine, vous devez respecter quelques règles d’or.
La vérification du statut de l’organisme
Avant de faire un don significatif, demandez à l’association de vous fournir une preuve de son éligibilité à délivrer des reçus fiscaux. Cette preuve peut être une décision de l’administration fiscale ou une mention spécifique dans ses statuts. Ne vous contentez jamais d’une simple affirmation verbale.
La traçabilité bancaire
Effectuez toujours votre don par un moyen de paiement traçable (chèque, virement bancaire). Évitez le don en espèces. La traçabilité bancaire constitue la preuve irréfutable de la date et du montant du versement en cas de contrôle fiscal.
L’anticipation du plafond
Intégrez vos dons dans votre bilan fiscal annuel. Si vous êtes un donateur régulier, vous devez anticiper si vous risquez de dépasser le plafond de 20 % de votre revenu imposable.
Si un dépassement est prévu, vous pouvez moduler vos versements sur deux exercices fiscaux ou commencer à planifier le report sur les cinq années suivantes. L’utilisation d’un conseiller en gestion de patrimoine ou d’un avocat fiscaliste vous aidera à optimiser ce lissage.
Le dons aux associations sportives en bref
Le don à une association sportive est bien plus qu’un simple acte de générosité ; c’est un excellent outil pour les contribuables qui souhaitent exercer leur solidarité tout en bénéficiant d’un avantage fiscal substantiel sur leur IR ou leur IFI. Vous devez toutefois respecter scrupuleusement les conditions d’éligibilité et conserver précieusement le reçu fiscal.
En structurant vos dons de manière réfléchie, vous financez l’animation de votre territoire tout en assurant l’efficacité de votre gestion de patrimoine.
Disclaimer
Bien que tous les efforts aient été consentis pour s’assurer que les informations contenues dans cet article sont correctes et à jour, Tout Savoir Sur le Patrimoine (TSSLP) décline toute responsabilité, légale ou autre, pour toute erreur ou omission. Rien de ce qui figure sur ce site Web ne constitue une offre, une sollicitation, un conseil ou une recommandation concernant un produit ou un service d’investissement. Tout Savoir Sur le Patrimoine (TSSLP) vous recommande d’obtenir votre propre avis professionnel indépendant avant de prendre toute décision concernant la gestion de votre patrimoine ou un quelconque investissement. Les documents figurant sur ce site Web sont fournis à titre d’information générale uniquement. Nous rejetons toute responsabilité pour les pertes qui pourraient résulter de la confiance accordée aux informations contenues sur ce site. Les réclamations de responsabilité concernant des dommages causés par l’utilisation de toute information fournie, y compris tout type d’information incomplète ou incorrecte, seront donc rejetées. Certaines parties des pages ou l’ensemble de la publication, y compris toutes les offres et informations, peuvent être étendues, modifiées ou partiellement, voire totalement supprimées par l’auteur sans annonce préalable. Les informations contenues sur ce site Web ne doivent pas constituer la base d’une décision patrimoniale ou d’investissement de la part de ses lecteurs.
