
Le mariage est sans doute l’un des rares moments de l’existence où l’on accepte de signer un contrat dont on ne lit que rarement les petites lignes au préalable. Si l’échange des alliances symbolise l’union des cœurs, le passage devant l’officier d’état civil déclenche instantanément une mécanique juridique d’une puissance redoutable. En France, le régime matrimonial n’est rien de moins que l’armature de votre vie matérielle : il détermine qui possède quoi, qui est responsable des dettes, et comment le patrimoine sera fragmenté ou préservé le jour où l’union prendra fin, que ce soit par le divorce ou par le décès. Pourtant, une majorité de couples s’engage sous le régime légal par défaut, sans mesurer que ce choix — ou cette absence de choix — aura des répercussions sur leur capacité à entreprendre, à protéger leurs enfants d’un premier lit ou à mettre leur conjoint à l’abri du besoin. Dans une société où les carrières sont mouvantes et les familles de plus en plus recomposées, comprendre les régimes matrimoniaux n’est plus une option pour les initiés, mais une nécessité pour tout citoyen soucieux de sa sécurité financière.
Choisir son régime matrimonial, c’est anticiper l’imprévisible. C’est décider aujourd’hui si vous préférez la solidarité totale, l’indépendance absolue ou un mélange subtil des deux.
Le régime de la communauté ééduite aux acquêts, le régime légal
En France, c’est le régime par défaut. Si vous vous mariez sans contrat devant notaire, vous y êtes soumis automatiquement. Environ 80% des mariages sont célébrés sous ce régime.
La séparation des stocks et des flux
Ce régime repose sur une distinction temporelle :
- Les biens propres : tout ce que vous possédiez avant le mariage reste à vous. De même, tout ce que vous recevez par donation ou succession pendant le mariage demeure votre propriété exclusive.
- Les acquêts : c’est la masse commune. Elle comprend tous les biens achetés pendant le mariage avec les revenus des époux (salaires, loyers, revenus financiers). Même si l’un gagne dix fois plus que l’autre, chaque euro mis de côté appartient pour moitié à chacun.
La gestion des revenus et des dettes
Chaque époux a la libre disposition de ses gains et salaires, une fois qu’il s’est acquitté de sa part des charges du mariage. Cependant, les dettes contractées pour l’entretien du ménage ou l’éducation des enfants engagent solidairement les deux époux sur l’ensemble des biens communs.
Avantages et Risques
Avantages : il protège naturellement le conjoint qui a les revenus les plus faibles. C’est le régime de la solidarité.
Risques : si vous êtes travailleur indépendant ou chef d’entreprise, vos créanciers professionnels peuvent saisir les biens communs (le compte joint, la résidence principale si elle n’est pas protégée par une déclaration d’insaisissabilité).
Le régime de la séparation de biens
Ce régime nécessite impérativement la rédaction d’un contrat de mariage devant notaire avant la cérémonie.
L’étanchéité patrimoniale
Il n’existe aucune masse commune. Tout est soit à vous, soit à votre conjoint.
Le principe : les revenus, les économies et les investissements sont personnels.
L’achat en commun : si vous achetez une maison ensemble, vous le faites sous le régime de l’indivision. Vous possédez alors chacun une quote-part, par exemple 50/50 ou 70/30, en fonction de votre financement réel.
Un bouclier pour les entrepreneurs
C’est le régime recommandé pour toute personne exerçant une profession à risques (commerçant, artisan, libéral, chef d’entreprise). En cas de faillite personnelle, le patrimoine du conjoint est totalement à l’abri des poursuites.
Le point de vigilance : le divorce
En cas de séparation, chacun repart avec ce qui est à son nom. Si l’un des époux a sacrifié sa carrière pour s’occuper des enfants, il peut se retrouver dans une situation de grande précarité, car il n’a aucun droit sur l’enrichissement de l’autre pendant le mariage.
Le régime de la communauté universelle
C’est le régime de la fusion totale. Tout ce qui appartient à l’un appartient à l’autre, sans distinction d’origine ou de date.
La mise en commun intégrale
Tous les biens possédés au jour du mariage, ainsi que tous les biens reçus par héritage futur, entrent dans la communauté. C’est un choix fort, souvent fait par des couples âgés sans enfants d’un premier lit.
La clause d’attribution intégrale : la protection ultime du survivant
Ce régime est presque systématiquement assorti d’une clause prévoyant qu’au décès du premier, le survivant devient propriétaire de 100% du patrimoine sans payer de droits de succession et sans que les enfants ne puissent demander leur part à ce moment-là.
Conséquence : les enfants ne recevront leur héritage qu’au décès du deuxième parent. Ils perdent ainsi l’avantage de l’abattement fiscal de 100 000 € qui aurait pu s’appliquer lors du premier décès.
La participation aux acquêts : le compromis moderne
Peu connu, ce régime est pourtant d’une grande intelligence juridique. Il fonctionne en deux temps.
Pendant le mariage : la séparation
Vous fonctionnez comme si vous étiez sous le régime de la séparation de biens. Chacun gère ses affaires, ses comptes et ses dettes de manière autonome.
À la dissolution : le partage des bénéfices
C’est au moment du divorce ou du décès que l’on calcule l’enrichissement de chacun.
Si l’époux A s’est enrichi de x et l’Époux B de y, celui qui s’est le plus enrichi doit verser une créance de participation à l’autre pour équilibrer les gains.
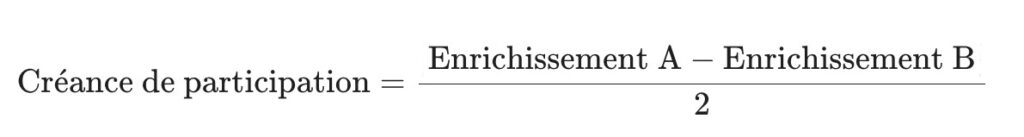
Ce régime offre la sécurité de la séparation pendant l’union et l’équité de la communauté à la sortie.
Mécanisme des Récompenses : Le règlement de comptes
Lorsqu’un mariage sous régime de communauté prend fin, il faut liquider le régime. C’est là qu’apparaît la notion de récompense. Une récompense est due lorsqu’un flux financier a eu lieu entre la masse propre d’un époux et la masse commune.
Le calcul du profit subsistant
Si la communauté a financé des travaux dans une maison qui appartient en propre à Madame, Monsieur (via la communauté) doit être remboursé. Le calcul utilise souvent la règle du profit subsistant :
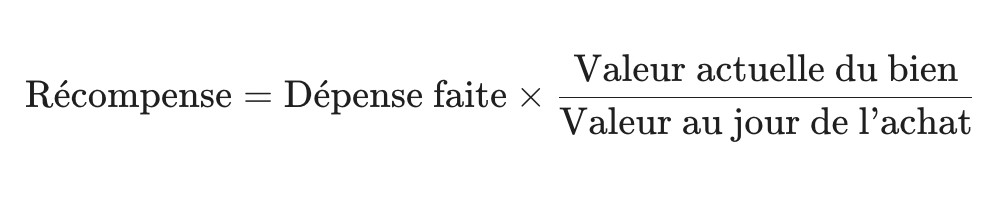
Les dettes ménagères
Quoi qu’il arrive, et quel que soit le régime, les époux sont solidairement tenus au paiement des dettes contractées pour les besoins de la vie courante (loyer, électricité, éducation). On ne peut pas s’échapper de ces dettes par un contrat de mariage.
Tableau comparatif des stratégies

| Profil du Couple | Régime Conseillé | Pourquoi ? |
| Salariés, premier mariage | Communauté légale | Simplicité et solidarité naturelle. |
| Chef d’entreprise / Libéral | Séparation de biens | Protection du foyer contre les créanciers. |
| Famille recomposée | Séparation ou Participation | Éviter les conflits avec les enfants du 1er lit. |
| Retraités (protection conjoint) | Communauté universelle | Transmettre tout au conjoint sans droits. |
Changer de régime : la souplesse du droit français
Il est important de savoir que votre choix n’est pas définitif. L’article 1397 du Code civil permet de changer de régime matrimonial en cours de mariage si l’intérêt de la famille le justifie.
Délai : Il n’y a plus de délai d’attente minimal, autrefois de 2 ans.
Procédure : un acte notarié est obligatoire. Les enfants majeurs et les créanciers doivent être informés.
Coût : il varie selon l’importance du patrimoine immobilier (taxes de publicité foncière), mais comptez un ticket d’entrée autour de 2 000 € pour les frais d’acte.
Le régime matrimonial et l’immobilier
L’achat immobilier est souvent le révélateur des failles d’un régime matrimonial.
En communauté : si vous achetez avec de l’argent reçu par héritage, vous devez faire inscrire une clause d’emploi ou de remploi dans l’acte notarié. Sans cela, le bien est présumé commun. En cas de divorce, vous aurez les plus grandes peines à prouver que cet argent était le vôtre.
En séparation : attention au remboursement croisé. Si vous payez seul l’intégralité des mensualités du crédit d’une maison enregistrée à 50/50, la jurisprudence considère souvent cela comme une contribution aux charges du mariage ou une libéralité. Vous pourriez ne jamais récupérer ce surplus lors d’une séparation.
L’impact de l’expatriation
De nos jours, la mobilité internationale est la norme. Si vous vous mariez en France puis partez vivre à l’étranger sans contrat, votre régime pourrait être modifié à votre insu après quelques années dans certains pays (mutation automatique).
Conseil : signez toujours un contrat de mariage incluant une clause de désignation de la loi applicable pour que votre régime reste régi par le droit français, où que vous soyez dans le monde.
Les clauses optionnelles : le sur-mesure
Un contrat de mariage ne se limite pas au choix d’un régime. Vous pouvez y ajouter des clauses spécifiques :
La clause de préciput : permet au survivant de prélever un bien précis (souvent la résidence principale) avant tout partage, sans que cela ne soit imputé sur sa part d’héritage.
La clause de prélèvement moyennant indemnité : permet au survivant d’acheter prioritairement un bien de la succession, par exemple l’entreprise familiale, aux autres héritiers.
Un outil de prévoyance avant tout
Le régime matrimonial est le socle sur lequel repose l’édifice de votre vie de couple. Loin d’être une simple formalité administrative ou un aveu de méfiance, il constitue votre première ligne de défense contre les aléas de la vie.
Prendre le temps, avec votre conjoint, de définir si vous souhaitez une gestion partagée ou indépendante de vos avoirs est un acte de maturité. En gestion de patrimoine, l’anticipation est la clé : un contrat de mariage bien rédigé coûte quelques centaines d’euros aujourd’hui, mais peut économiser des dizaines de milliers d’euros, beaucoup de souffrance émotionnelle, demain.
Disclaimer
Bien que tous les efforts aient été consentis pour s’assurer que les informations contenues dans cet article sont correctes et à jour, Tout Savoir Sur le Patrimoine (TSSLP) décline toute responsabilité, légale ou autre, pour toute erreur ou omission. Rien de ce qui figure sur ce site Web ne constitue une offre, une sollicitation, un conseil ou une recommandation concernant un produit ou un service d’investissement. Tout Savoir Sur le Patrimoine (TSSLP) vous recommande d’obtenir votre propre avis professionnel indépendant avant de prendre toute décision concernant la gestion de votre patrimoine ou un quelconque investissement. Les documents figurant sur ce site Web sont fournis à titre d’information générale uniquement. Nous rejetons toute responsabilité pour les pertes qui pourraient résulter de la confiance accordée aux informations contenues sur ce site. Les réclamations de responsabilité concernant des dommages causés par l’utilisation de toute information fournie, y compris tout type d’information incomplète ou incorrecte, seront donc rejetées. Certaines parties des pages ou l’ensemble de la publication, y compris toutes les offres et informations, peuvent être étendues, modifiées ou partiellement, voire totalement supprimées par l’auteur sans annonce préalable. Les informations contenues sur ce site Web ne doivent pas constituer la base d’une décision patrimoniale ou d’investissement de la part de ses lecteurs.
